Türkiye'nin emisyon ticaret sistemi artık yalnızca bir izleme takviminden ibaret değil; piyasa kuralları da yayımlandı. Enerji Piyasası Düzenleme Kurumu'nun (EPDK) hazırladığı "Türkiye Emisyon Ticaret Sistemi Piyasasının İşletilmesine İlişkin Yönetmelik", 21 Ekim 2026 tarihli ve 33407 sayılı Resmî Gazete'de yayımlanarak aynı gün yürürlüğe girdi (Resmî Gazete, 21.10.2026; Madde 54). Yönetmelik, tahsisatların nerede tutulacağını, piyasayı kimin işleteceğini, nasıl alınıp satılacağını ve 2026 için dikkat çekici bir geçiş mekanizmasını düzenliyor. Gerçek işlemler ise henüz başlamadı.
Pilot kapsamındaki bir tesis için soru artık "İzleme planını ne zaman sunacağız?" sorusunu aşıyor: "Piyasaya nasıl kaydolacağız ve 2026'da tahsisat almak AB'deki SKDM yükümlülüğümüzü azaltır mı?" Bu yazıda iki soruyu resmî metinlere dayanarak yanıtlıyor, mevzuatı ve bizim yorumumuzu ayrı tutuyoruz.
TR ETS pilot dönemi: kısa hatırlatma
İklim Değişikliği Başkanlığı'nın 1 Ekim 2026 tarihli duyurusuna göre pilot uygulama dönemi 2026 ve 2027 sistem yıllarının emisyonlarını kapsıyor. Elektrik üretimi, çimento, demir-çelik, alüminyum ve gübre sektörlerinde belirlenen emisyon eşiğinin üzerindeki tesisler pilota dahil. 2026'da yalnızca raporlama yükümlülüğü var; tahsisat teslim yükümlülüğü ilk kez 2027 emisyonları için başlıyor. Ayrıntılar 30 Eylül 2026 tarihli ve 18626 sayılı Olur ile yayımlanan Usul ve Esaslar'da (İklim Değişikliği Başkanlığı, 01.10.2026).
İlk İzleme Metodolojisi Planlarının sunulma süresi, 13 Ekim 2026 tarihli ve 18814 sayılı Olur ile 27 Ocak 2027'ye uzatıldı (İklim Değişikliği Başkanlığı, 14.10.2026). İzleme planı boyutunu TR ETS pilotu izleme planı raporumuzda ele aldık; burada piyasa boyutuna odaklanıyoruz.
Piyasayı kim işletiyor, tahsisatlar nerede tutuluyor?
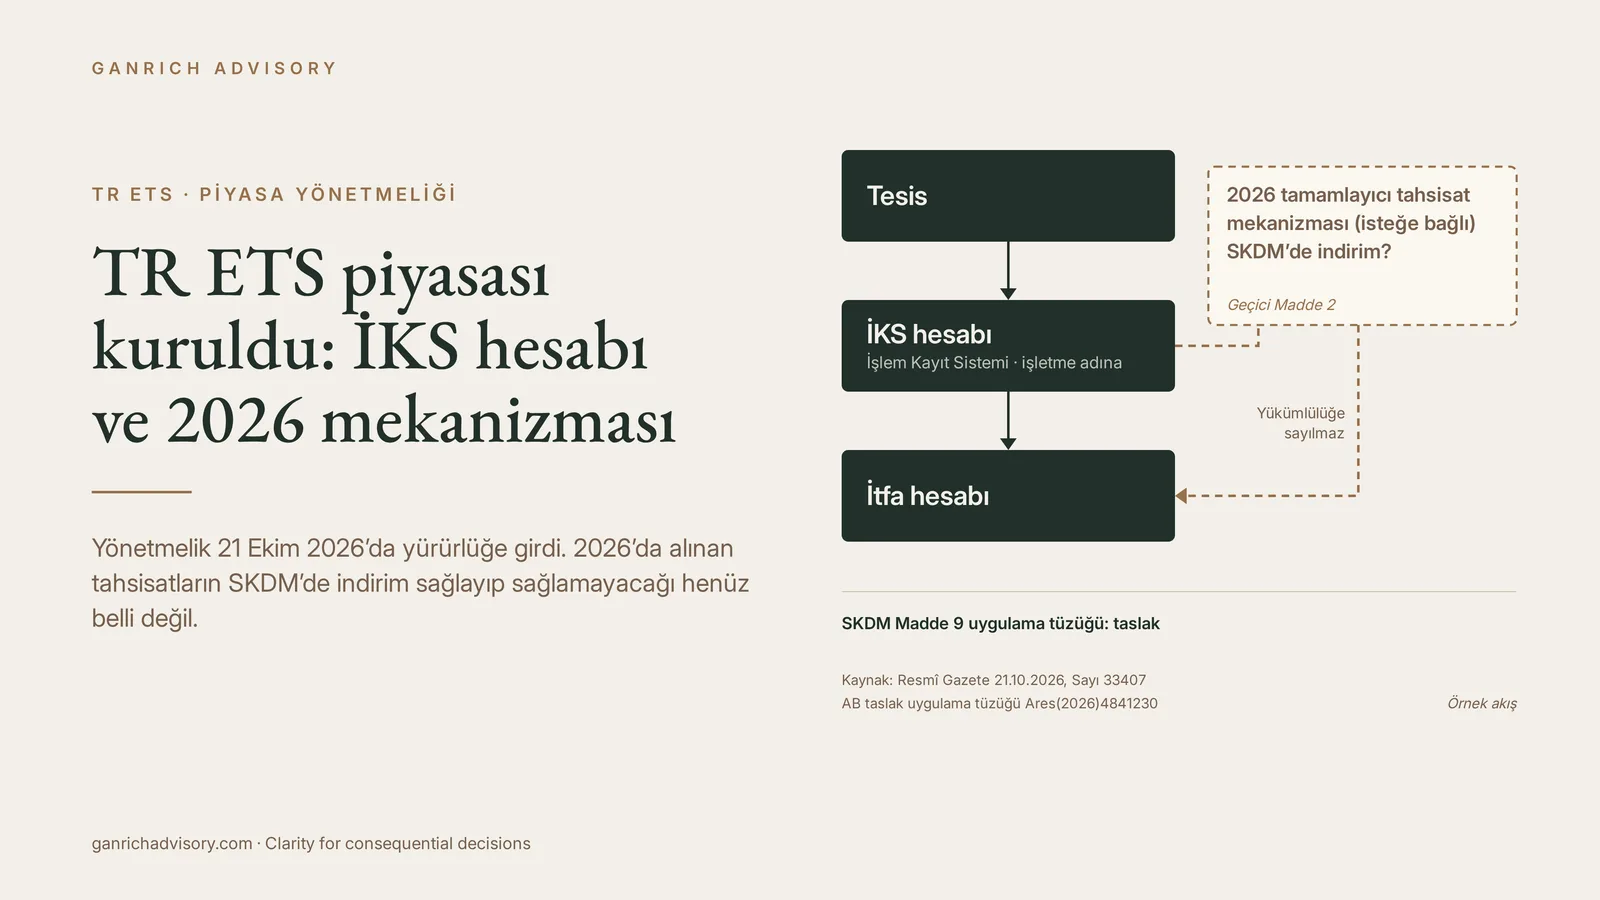
Yönetmeliğe göre piyasa işletmecisi Enerji Piyasaları İşletme A.Ş. (EPİAŞ). İşlemler EPİAŞ'ın işlettiği ETS Piyasası Yönetim Sistemi (ETSPYS) üzerinden yürüyor (Madde 3 ve 4). Tahsisatların ihracı, elde tutulması, transferi, iptali ve itfası İşlem Kayıt Sistemi'nde (İKS) işletme adına açılan hesaplarda kayden izleniyor; ücretsiz tahsisatlar işletme hesaplarına tesis bazında aktarılıyor (Madde 6).
Piyasa iki katmanlı:
- Birincil piyasa: tahsisatların ihale ile ilk kez satıldığı yer. İhalede oluşan Türk lirası fiyatı Tahsisat Referans Fiyatı (TRF) olarak adlandırılıyor.
- İkincil piyasa: spot tahsisat piyasası ve, kurulması halinde, vadeli tahsisat piyasası.
Teklifler lot üzerinden veriliyor (Madde 3 ve 12): 1 lot 100 tahsisat, 1 tahsisat 1 ton CO2 eşdeğeri. Fiyatlar TL/tCO2e cinsinden, 50 kuruş ve katları şeklinde giriliyor. Nakit takas ve teminat işlemleri, 6362 sayılı Sermaye Piyasası Kanunu'na göre kurulmuş merkezi uzlaştırma kuruluşu üzerinden yürüyor.
İKS ile birincil ve spot piyasalar faaliyete geçene kadar ETSPYS'de teslimat, faturalama ve ödeme yükümlülüğü doğurmayan bir "sanal uygulama" yapılacak (Geçici Madde 1). Bu, ekiplerin sistemi gerçek para riskine girmeden öğrenmesi için iyi bir fırsat.
İKS hesabı nasıl açılır?
ETS kapsamındaki işletmeler İKS'de hesap açtırmak zorunda (Madde 7). Hesap işletme adına açılıyor ve işletme bağlı tesisleri adına işlem yapıyor. İşletme bilgileri İklim Değişikliği Başkanlığı'nın izleme, raporlama ve doğrulama (MRV) sisteminden ETSPYS'ye aktarılıyor; dolayısıyla MRV kayıtlarındaki hatalar piyasa kaydına da yansır.
Hesap için üç adım zorunlu:
- Merkezi uzlaştırma kuruluşu ile katılımcı anlaşması imzalamak,
- ETSPYS üzerinden EPİAŞ'a başvurmak,
- İKS katılım anlaşmasını imzalamak.
Başvuru dosyasında işletme kayıt formu, imza yetkililerinin yetki belgesinin aslı ya da noter onaylı sureti, Türkiye Ticaret Sicili Gazetesi örneği ve İKS katılım anlaşması yer alıyor. EPİAŞ başvuruyu, başvuru tarihini izleyen 10 iş günü içinde inceliyor; eksiklik varsa giderilmesi için 10 iş günü süre veriliyor. Eksikler süresinde tamamlanmazsa kayıt yapılmıyor (Madde 8).
Pratik sonuç: imza yetkisi, sicil kayıtları ve MRV sistemindeki tesis bilgileri tutarlı değilse yalnızca bu iki süre yaklaşık dört haftalık bir gecikme yaratabilir. Dosyayı izleme planıyla eş zamanlı hazırlamak yerinde olur.
Ek rezerv ve fiyat sınırları
Yönetmelik (Madde 19), teslim yükümlülüğünü karşılayamayan tesisler için bir "ek rezerv" ihalesi öngörüyor. Ek rezerv yalnızca teslim yükümlülüğü için, Karbon Piyasası Kurulu kararıyla ve her tesisin tahsisat açığıyla sınırlı kullanılabiliyor; alınan tahsisatlar doğrudan tesisin itfa hesabına gidiyor.
Bu ihalede bir taban fiyat var: Kasım ayının son iş günü itibarıyla son 3 ayın birincil piyasa ağırlıklı ortalaması ile spot piyasa ağırlıklı ortalamasından yüksek olanının yüzde 50 fazlası (son 3 ayda birincil piyasa fiyatı yoksa spot ortalaması esas alınıyor). Azami fiyatı EPDK, İklim Değişikliği Başkanlığı'nın görüşünü alarak belirliyor. Bizim okumamıza göre mesaj açık: açığını son dakikada kapatmaya çalışan tesis piyasa fiyatının belirgin biçimde üzerinde öder. Tahsisat ihtiyacını erken öngörmek doğrudan paraya dönüşüyor.
2026 tamamlayıcı tahsisat fiyatı mekanizması
Geçici Madde 2, 2026 emisyonları için ayrı bir kapı açıyor. Piyasa katılımcıları tesis bazında doğrulanmış 2026 emisyonlarına eşdeğer miktarda tahsisat talep ederse tamamlayıcı tahsisat fiyatı uygulanabilir. Bu ihalelerde eşleşme fiyatı her katılımcının kendi alış teklifi; TRF hesaplanmıyor. Alınan tahsisatlar tesisin itfa hesabına aktarılıyor ama yükümlülüğün yerine getirilmesinde dikkate alınmıyor (Geçici Madde 2(3)).
Metin mekanizmanın uygulanacağını değil, "uygulanabilir" olduğunu söylüyor; başvuru, ihraç ve ihale tarihlerini İklim Değişikliği Başkanlığı belirleyecek (Geçici Madde 2(2)). İDB'nin duyuru listesinde 7 Kasım 2026 itibarıyla bu tarihlere ilişkin bir duyuru yok. Karbon Piyasası Kurulu'nun 3 Eylül 2026'da duyurulan kararına göre ise 2026'da tamamlayıcı tahsisat fiyatının uygulanmasına yönelik yöntem geliştirilecek, fiyat mekanizması 2027 sistem yılı itibarıyla başlatılacak (İDB, KPK/2026/1). Dolayısıyla 2026 emisyonları için bir ihalenin yapılıp yapılmayacağı ve ne zaman yapılacağı belirsiz. Teslim edilmesi gereken tahsisatlar için kalıcı bir tamamlayıcı mekanizma ise ayrıca Madde 20'de düzenleniyor.
Kısacası 2026 alımı Türk mevzuatı açısından hiçbir yükümlülüğü karşılamıyor. Peki bir şirket bunu neden yapsın?
Ganrich yorumu: bize göre en makul gerekçe SKDM. Bunu ne yönetmelik ne de ilgili kurumlar açıkça söylüyor; bu, metnin kurgusundan çıkardığımız bir okuma.
Bu ödeme SKDM'de indirim sağlar mı?
Mevzuat (güncel konsolide metin): SKDM Tüzüğü ((AB) 2023/956, (AB) 2025/2083 ile değişik; EUR-Lex konsolide metni 20.10.2025) Madde 9(1)'e göre, gömülü emisyonlar gerçek emisyonlara göre belirlenmişse yetkili SKDM beyancısı üçüncü ülkede fiilen ödenmiş karbon fiyatı için sertifika sayısında indirim talep edebilir; o ülkedeki her türlü iade veya telafi hesaba katılır. Madde 9(2), belgelerin beyancıdan ve üçüncü ülke makamlarından bağımsız bir kişi tarafından onaylanmasını ve fiilî ödeme kanıtını istiyor. Madde 9(4)'e göre varsayılan değerlerle beyan edilen ürünlerde indirim yalnızca yıllık varsayılan karbon fiyatları üzerinden talep edilebilir. Madde 3(29) karbon fiyatını, bir emisyon ticaret sistemi kapsamında tahsisat biçiminde ödenen tutarı da kapsayacak şekilde tanımlıyor (EUR-Lex, konsolide metin 20.10.2025).
Uygulama tüzüğü: kabul edildi, Resmî Gazete metni henüz teyit edilemedi. İndirimin hesaplanmasına ilişkin uygulama tüzüğü taslağı 13 Mayıs 2026'da Ares(2026)4841230 numarasıyla görüşe açıldı (EUR-Lex taslak; Komisyon, 13.05.2026). Komisyon Genel Sekreterliği'nin günlük notuna göre Koleji, 5 Kasım 2026'da yazılı usulle bu tüzüğü C(2026) 7665 olarak kabul etti (usul PE/2026/7507). Başlık hâlâ "Komisyon Uygulama Tüzüğü (AB) …/..." biçiminde; not, tüzüğü yayımlanmak üzere imzalanmış sayılan işlemler arasında gösteriyor (SEC(2026) 275/3, 05.11.2026). EUR-Lex'te buna uyan, "C/2026/7665 final" başlıklı, biçimi "uygulama tüzüğü", belge tarihi 05.11.2026 olan bir kayıt bulunuyor (EUR-Lex kaydı). Ancak 10 Kasım 2026 itibarıyla tam metin EUR-Lex'te hâlâ görüntülenemiyor; AB Resmî Gazetesi veya CELEX numarası bulunamadı ve Komisyon'un SKDM mevzuat sayfası tüzüğü hâlâ listelemiyor (listedeki en yeni uygulama tüzüğü (AB) 2026/1740). Nihai Resmî Gazete metni okunana kadar hesaplama, kanıt ve uygulama başlangıcına ilişkin ayrıntıları kesin kural olarak değil, Mayıs 2026 taslağının önerileri olarak okumak gerekiyor.
Ganrich yorumu: açık kalan sorular.
- Gönüllü alımın niteliği. Yükümlülüğe sayılmayan bir alımın "fiilen ödenmiş karbon fiyatı" kabul edilip edilmeyeceğini açıkça ele alan bir AB metni bulamadık.
- Fiyatın kendisi. Fiyatın katılımcının kendi teklifiyle oluşması AB tarafında ayrıca sorgulanabilir.
- Telafi etkisi. Karbon Piyasası Kurulu pilot dönemde ücretsiz tahsisat oranını yüzde 100 olarak belirledi (İDB, KPK/2026/1 duyurusu, 03.09.2026). Ücretsiz tahsisatın indirim hesabında nasıl düşüleceği nihai uygulama metni okunmadan netleşmez.
Bu nedenle 2026 tahsisat alımını bugünden bir SKDM indirimi olarak planlamak erken. Doğru hamle, kararı verdirecek veriyi şimdiden hazırlamak: ürün bazında gerçek emisyon, doğrulama, ödeme kanıtı ve bağımsız onay. 2026 SKDM sertifika fiyatları ve genel tablo için SKDM 2026 güncellememize bakabilirsiniz.
Tesisler şimdi ne yapmalı?
- İKS dosyasını başlatın. Yetki belgeleri, sicil kayıtları ve MRV sistemindeki tesis bilgileri tutarlı olsun.
- Sanal uygulamaya katılın. ETSPYS'deki deneme döneminde teklif, teminat ve uzlaştırma akışını gerçek para riskine girmeden öğrenin.
- 2027 tahsisat açığınızı tahmin edin. Ek rezerv taban fiyatı geç kalanı pahalıya getirecek biçimde kurgulanmış.
- 2026 kararını SKDM verisine bağlayın. AB müşterilerinizin ithalat hacmi, gerçek emisyon verisi ve doğrulama durumu ile uygulama tüzüğünün nihai metni netleşmeden 2026 tamamlayıcı mekanizmasından alım yapmayın.
- Kararı tek yerde toplayın. Uyum, finans ve ihracat ekipleri aynı rakamlar üzerinden çalışmalı.
Türkiye ETS hazırlık hizmetimiz bu adımları tesis bazında bir yol haritasına çeviriyor. SKDM veri boyutunda SKDM veri hazırlığı, emisyon azaltımı boyutunda ise ölçüme dayalı enerji iyileştirmesi devreye giriyor. Nerede durduğunuzu görmek için SKDM hazırlık testini yapabilir, AB tarihlerini AB mevzuat takviminde izleyebilirsiniz.
Sıkça sorulan sorular
TR ETS piyasası ne zaman işlemeye başlıyor?
Yönetmelik 21 Ekim 2026'da yürürlüğe girdi. Birincil ve spot piyasa faaliyete geçene kadar ETSPYS'de ödeme doğurmayan bir sanal uygulama yapılacak. Gerçek işlem tarihleri ilgili kurumlarca duyurulacak.
İKS hesabı açmak zorunlu mu?
Evet. ETS kapsamındaki işletmeler İKS'de hesap açtırmak zorunda. Hesap işletme adına açılıyor ve işletme bağlı tesisleri adına işlem yapıyor.
2026'da tahsisat teslim etmem gerekiyor mu?
Hayır. 2026'da yalnızca raporlama yükümlülüğü var; teslim yükümlülüğü 2027 emisyonları için başlıyor. 2026 tamamlayıcı mekanizmasıyla alınan tahsisatlar da yükümlülüğe sayılmıyor.
2026'da aldığım tahsisatlar SKDM'de indirim sağlar mı?
Henüz değil. Madde 9, gerçek emisyonlara dayalı beyanlarda fiilen ödenen karbon fiyatı için indirime izin veriyor. Komisyon, 5 Kasım 2026'da bu konuda C(2026) 7665 sayılı uygulama tüzüğünü kabul etti (SEC(2026) 275/3, 05.11.2026); ancak 10 Kasım 2026 itibarıyla AB Resmî Gazetesi metni teyit edilemedi. Gönüllü alımların kabul edilip edilmeyeceği de netleşmedi.
İzleme planı için son tarih ne?
27 Ocak 2027 (13 Ekim 2026 tarihli ve 18814 sayılı Olur).
Bu yazı genel bilgilendirme amaçlıdır, hukuki görüş değildir. Mevzuat durumu 10 Kasım 2026 itibarıyla kontrol edilmiştir.
Kaynaklar
- Resmî Gazete, 21.10.2026, Sayı 33407, Türkiye Emisyon Ticaret Sistemi Piyasasının İşletilmesine İlişkin Yönetmelik: fihrist, PDF. Erişim: 7 Kasım 2026.
- Resmî Gazete, 27.08.2026, Sayı 33353, Türkiye Emisyon Ticaret Sistemi Yönetmeliği: metin. Erişim: 7 Kasım 2026.
- İklim Değişikliği Başkanlığı, "TR ETS Pilot Uygulama Dönemine İlişkin Usul ve Esaslar Yayımlandı", 01.10.2026: duyuru. Erişim: 7 Kasım 2026.
- İklim Değişikliği Başkanlığı, izleme metodolojisi planı süre uzatımı, 14.10.2026: duyuru. Erişim: 7 Kasım 2026.
- (AB) 2023/956 sayılı SKDM Tüzüğü, konsolide metin 20.10.2025 ((AB) 2025/2083 dahil), Madde 3(29) ve 9: EUR-Lex. Erişim: 7 Kasım 2026.
- Avrupa Komisyonu, karbon fiyatı indirimine ilişkin uygulama tüzüğü taslağı, Ares(2026)4841230, 13.05.2026: EUR-Lex. Erişim: 7 Kasım 2026.
- Avrupa Komisyonu, SEC(2026) 275/3, 5 Kasım 2026 tarihinde yazılı usulle kabul edilen kararlara ilişkin günlük not, madde PE/2026/7507 – C(2026) 7665: PDF. Erişim: 10 Kasım 2026.
- EUR-Lex kaydı, C/2026/7665 final, belge tarihi 05.11.2026 (Resmî Gazete tam metni teyit edilemedi): kayıt. Erişim: 10 Kasım 2026.
- İklim Değişikliği Başkanlığı, KPK/2026/1 kararlarına ilişkin duyuru, 03.09.2026: duyuru. Erişim: 7 Kasım 2026.
- Avrupa Komisyonu, SKDM mevzuat ve kılavuz sayfası: sayfa. Erişim: 10 Kasım 2026.
Bu notu saklayın
Bağlantıyı ve ilgili PDF’i e-postanıza gönderelim; sonra okuyun veya bir iş arkadaşınıza iletin.
Tarihler ve kaynaklar en son 10 Kasım 2026 tarihinde kontrol edildi. Genel bilgidir, hukuki görüş değildir.