Çelik ve alüminyum ihracatçılarımız 2026'yı AB'nin Sınırda Karbon Düzenleme Mekanizması (SKDM) verisiyle geçirdi. Yedi hafta sonra ikincisi başlıyor: Birleşik Krallık'ın (İngiltere) SKDM'si (UK CBAM), 1 Ocak 2027 ve sonrasında ithal edilen alüminyum, demir-çelik, çimento, gübre ve hidrojen ürünlerine uygulanacak (HMRC, CBAM policy summary, güncelleme 2 Kasım 2026).
AB sisteminin kopyası değil: eşik, takvim, oran ve üretici ülkede ödenen karbon fiyatının mahsubu farklı işliyor.
1 Ocak 2027'de ne başlıyor, ne başlamıyor?
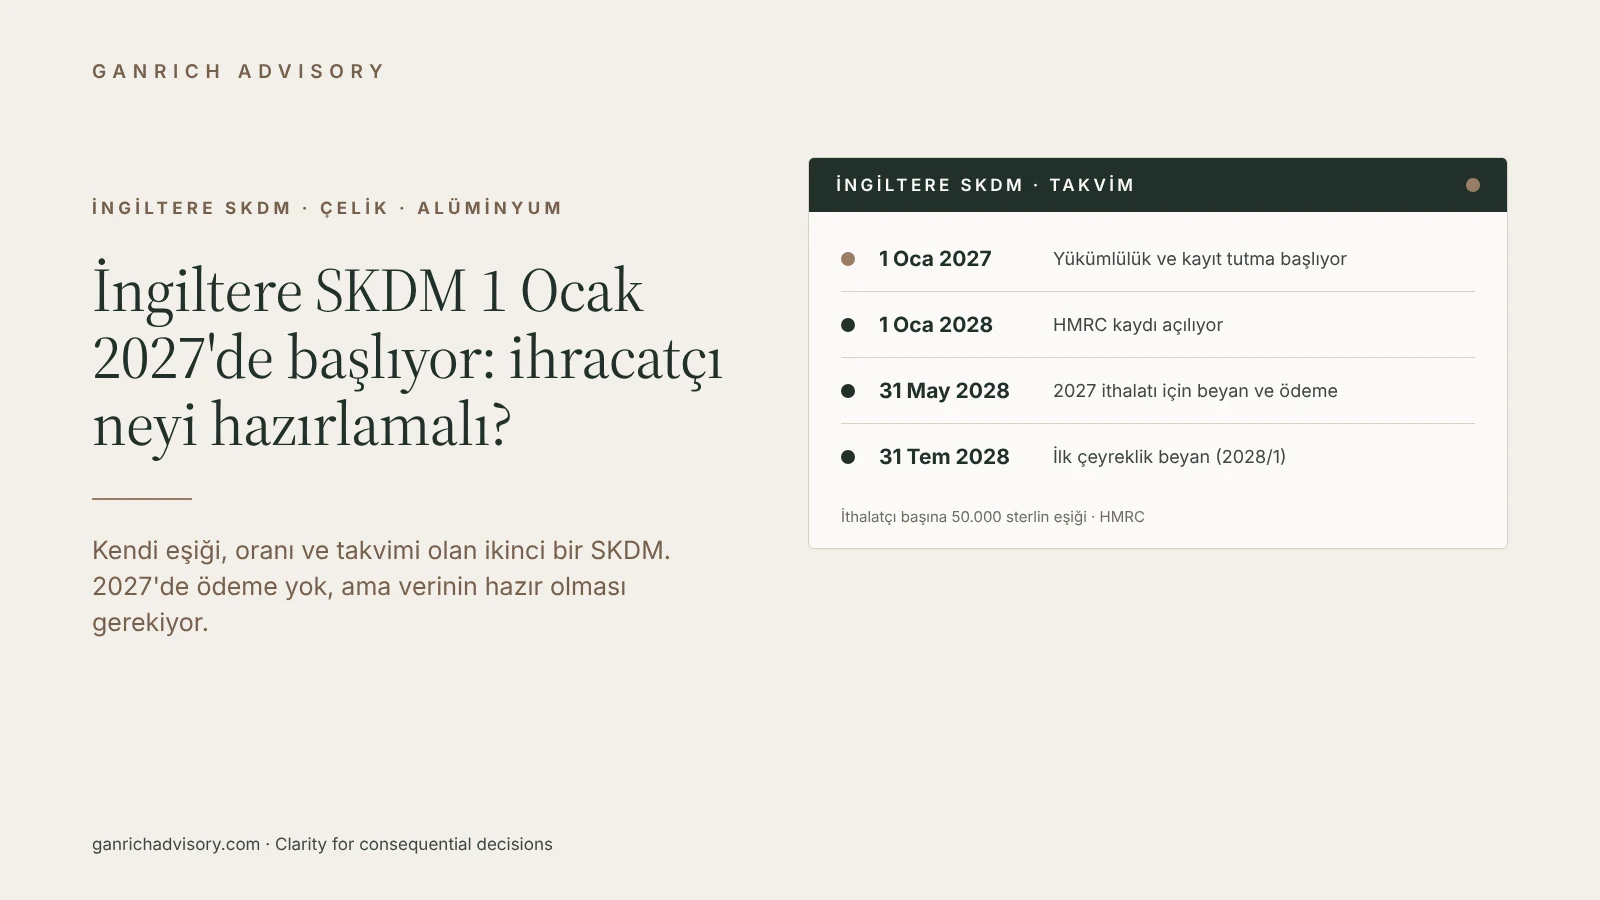
- 1 Ocak 2027'den itibaren: yükümlülük; kayıt tutma (tarife kodu, vergi doğuran olay tarihi, kıymet, ağırlık, muafiyet kanıtı; kayıt tutulmazsa 500 sterlin maktu ceza); çeyreklik sektör oranları (HMRC policy summary; Keeping records for CBAM, güncelleme 3 Kasım 2026; Rates for CBAM, 16 Ekim 2026).
- Daha sonra: kayıt 1 Ocak 2028'de açılıyor (ilk yıl için son gün 31 Ocak 2028); 2027'nin tamamına ilişkin beyan ve ödeme 31 Mayıs 2028'e kadar; ardından çeyreklik beyan, 2028 ilk çeyreği için son gün 31 Temmuz 2028 (HMRC policy summary, Tablo 2).
2027'de para ödenmiyor. Ancak bir ithalatçının SKDM malı ithalatı 50.000 sterlinlik eşiği aştığı andan itibaren kapsamdaki her sevkiyat vergiye tabi oluyor ve ithalatçı 2028'de beyan verirken o sevkiyatın emisyon verisinin hazır olması gerekiyor. İthalatçı eşiğin altındayken, yani kayıt yükümlüsü olmadığı ve kayıtlı olmadığı dönemde yaptığı ithalattan SKDM alınmıyor (Finance Act 2026, madde 147).
Kapsamdaki mallar: İngiliz tarife koduna göre
Yalnızca listelenen tarife kodları "SKDM malı" sayılıyor (HMRC, Check which goods are in scope, 16 Temmuz 2026); alüminyum ve demir-çelik hurdası kapsam dışı. Vergi doğrudan emisyonlar ile öncül (precursor) malların gömülü emisyonları üzerinden hesaplanıyor; yani satın alınan kütük ya da slabın emisyonu haddelenmiş ürüne taşınıyor (HMRC policy summary). Kodlarınızı HMRC listeleriyle kontrol edin; AB eşleştirmenizin aynen geçerli olacağını varsaymayın.
Yükümlü kim: İngiliz ithalatçı, ama bazen siz
Yükümlü kişi ithalatçı; yani gümrük beyannamesi kendi adına ya da kendi hesabına verilen kişi (Finance Act 2026, madde 146). Genellikle bu, İngiliz alıcı.
- DDP satıyorsanız ve İngiltere ithalat beyannamesi sizin adınıza ya da sizin hesabınıza veriliyorsa, ithalatçı sizsiniz ve SKDM yükümlülüğü size aittir. 2026 Finans Kanunu (Finance Act 2026, madde 146) yükümlülüğü ithalatçıya yüklüyor; HMRC de bunun, ithalatçı İngiltere'de ya da İngiltere dışında yerleşik olsun, geçerli olduğunu belirtiyor. Beyannameyi bir gümrük müşaviri ya da nakliye komisyoncusu aracılığıyla vermeniz yükümlülüğü onlara geçirmez. Kendi İngiltere ithalatınızdaki SKDM mallarının değeri 50.000 sterlinlik eşiğe ulaşırsa HMRC'ye kendiniz kayıt olmanız gerekir; kayıt Government Gateway hesabıyla yapılıyor ve EORI numarası isteniyor. Vergi danışmanınız (tax agent) beyanlarınızı sizin adınıza verebilir, ancak sizin yerinize kayıt olamaz ve yükümlülük üstlenmez. Test sizin tüm ithalatınızı saydığı için birden fazla İngiliz müşteriye yaptığınız DDP satışlar toplanır.
- Yükümlü alıcı olsa bile veri sizden gelir: fiili emisyon için tesisinizden doğrulanmış yoğunluk gerekiyor (HMRC policy summary).
İngiltere ve AB SKDM yan yana
| İngiltere SKDM | AB SKDM | |
|---|---|---|
| Mali yükümlülüğün başlangıcı | 1 Ocak 2027 | Kesin dönem 1 Ocak 2026'dan itibaren |
| Eşik | İthalatçı bazında, kıymetle 50.000 sterlin (30 gün ileriye ya da 12 ay geriye bakan test); eşiğin altında vergi yok | İthalatçı başına yılda 50 ton net ağırlık |
| Beyanı kim verir | İthalatçı (yükümlü kişi), İngiltere'de ya da yurt dışında yerleşik; beyanlar için vergi danışmanı (tax agent) yetkilendirebilir | Yetkilendirilmiş SKDM beyancısı |
| Fiyat | Çeyreklik sektör oranı: İngiltere ETS ihale fiyatından ücretsiz tahsis düzeltmesi düşülerek | Sertifika fiyatı; 2026'da çeyreklik, 2027'den itibaren haftalık |
| İlk ödeme | 2027 ithalatı için beyan ve ödeme 31 Mayıs 2028'e kadar | 2026 ithalatı için ilk beyan 30 Eylül 2027'ye kadar |
| Varsayılan değer | Her mal için menşeden bağımsız tek değer | Komisyon değerleri; ek pay %10 (2026), %20 (2027), %30 (2028) |
AB sütunu SKDM 2026 güncellememizde doğrulandığı şekliyle.
HMRC'nin 16 Ekim 2026'da yayımladığı ve 2026 üçüncü çeyrek İngiltere ETS ortalama fiyatına (58,15 sterlin) dayanan örnek oranlar demir-çelik için tCO2e başına 9,69 sterlin, alüminyum için 9,79 sterlin. HMRC bunların tahmin olmadığını vurguluyor (HMRC, Illustrative CBAM rates, 16 Ekim 2026). HMRC, hesaplamaya esas verilerin 1 Ocak 2027'den önce değişmesinin muhtemel olduğunu ve bu rakamların herhangi bir vergi yükümlülüğü doğurmadığını belirtiyor. 2027'nin ilk çeyreği oranı, 2026'nın son çeyreğindeki İngiltere ETS ihale ortalamasına dayanacak (Finance Act 2026, madde 149). Oranın düşük olmasının nedeni ücretsiz tahsis düzeltmesi; bu düzeltme şu anda ETS fiyatının yaklaşık %83'ünü düşüyor.
50.000 sterlinlik eşik ağırlıkla değil kıymetle ölçülüyor: herhangi bir günden 30 gün ileriye ya da her ayın ilk günü 12 ay geriye bakılıyor (Finance Act 2026, Ek 17 paragraf 2). Eşik ithalatçı bazında, ticari faaliyet kapsamında yapılan tüm SKDM malı ithalatı toplanarak uygulanıyor ve yalnızca 1 Ocak 2027 ve sonrasındaki ithalat sayılıyor.
İngiliz alıcının isteyeceği veri paketi
- Ürün bazında tesis kimliği, üretim rotası ve öncül mal verisi.
- Ürün bazında doğrulanmış emisyon yoğunluğu, takvim yılı için: 2027 ithalatında varsa 2027, yoksa 2026 verisi ya da ürünün üretildiği yılın verisi (HMRC policy summary, Seçenek 1 ve 2).
- İthalatçının altı yıl saklayacağı doğrulama raporu ya da ürüne özel doğrulama özeti (HMRC, Verifying emissions data, 16 Ekim 2026; Keeping records for CBAM).
- Gümrük beyannamesiyle uyumlu ağırlık ve kıymet kayıtları.
İki kurala dikkat. Birincisi, ithalatçı beyanı varsayılan değerle verirse sonradan fiili veriyle düzeltemez (HMRC, Iron and steel default values, 16 Ekim 2026). İkincisi, alıcınız fiili veri kullanmak isterse doğrulayıcının İngiltere SKDM'si için ISO/IEC 17029 ve ISO 14065 kapsamında uygun bir akreditasyon kuruluşunca akredite edilmiş, doğru sektör kapsamına sahip ve tesisten bağımsız olması gerekiyor (HMRC, Verifying emissions data). Doğrulayıcının İngiliz olması gerekmiyor. Uygun akreditasyon kuruluşu, Global Accreditation Cooperation'ın (Global ACI) tam üyesi olan ve bu standartlar için akran değerlendirmesinden geçmiş bir kuruluş; normalde kendi ülkesindeki doğrulayıcıları akredite ediyor (HMRC, Responsibilities if you accredit verifiers for CBAM). HMRC yöntemin AB SKDM ile "büyük ölçüde birlikte çalışabilir" tasarlandığını söylüyor (HMRC policy summary); yani aynı izleme verisi çoğu zaman iki rejime de hizmet edebilir. Ancak AB SKDM akreditasyonu tek başına İngiltere SKDM'sini kapsamıyor. Doğrulayıcınıza, Türk bir doğrulayıcı söz konusuysa TÜRKAK'a da, İngiltere SKDM kapsamının sunulup sunulmadığını ve ne zaman sunulacağını sorun. Alıcınız varsayılan değer kullanırsa doğrulama gerekmiyor.
Ayrıca bkz. raporumuz: SKDM: Gerçek mi Varsayılan mı? Metal İhracatı.
Karbon fiyatı mahsubu ve TR ETS: 2027 ithalatı için düşülecek bir şey yok
Karbon Fiyatı Mahsubu (Carbon Price Relief), nitelikli bir karbon fiyatı ödenmişse ve bu, doğrulanmış bir karbon fiyatı doğrulama formuyla gösterilirse SKDM borcunu azaltıyor; ücretsiz tahsisler sıfır sayılıyor (HMRC, Work out your Carbon Price Relief, güncelleme 2 Kasım 2026). TR ETS pilot döneminde 2026 için yalnızca raporlama var; teslim yükümlülüğü 2027 emisyonlarıyla başlıyor (İklim Değişikliği Başkanlığı, 1045 sayılı duyuru, 1 Ekim 2026).
Bizim okumamız şu: 2027'de ithal edilen mallar için TR ETS'den mahsup büyük olasılıkla sıfır olacak. Doğrulama formu 2025 ya da 2026'yı kapsamalı; TR ETS'de bu iki yılın hiçbiri için izin teslim yükümlülüğü yok. HMRC'nin rehberi onaylı sistemleri listelemiyor, nitelikli sistem için kriter koyuyor; sistemin bu kriterleri karşıladığını göstermek ithalatçıya düşüyor. Sonraki yıllar için TR ETS'nin bu kriterlere uyup uymadığının ayrıca değerlendirilmesi gerekecek. O durumda bile pilot dönem kuralları ücretsiz tahsisat öngörüyor ve HMRC ücretsiz tahsisatı sıfır fiyatla sayıyor. 2027 için İngiltere SKDM yükünün tamamını planlayın; mahsup çıkarsa bunu ek kazanç olarak görün.
"İngiltere'deki yük küçük, neden uğraşalım?"
Temkinli bir finans direktörü oranın düşük olduğunu ve birçok İngiliz alıcının 50.000 sterlinin altında kaldığını söyleyecektir. Haklı, ama bazı çekincelerle. Oran, İngiliz üreticiler hâlâ ücretsiz tahsis aldığı için düşük ve bu tahsisler azaldıkça yükselecek (Finance Act 2026, madde 149). Varsayılan değerler menşeye bakmıyor; düşük yoğunluklu bir elektrik ark ocağı tesisi doğrulanmış veri olmadan avantajını kaybediyor ve varsayılan değerle verilen beyan hiçbir zaman düzeltilemiyor. Aynı veri AB SKDM'sine de hizmet ediyor; Avrupa Komisyonu'nun 2026 üçüncü çeyrek ithalatı için açıkladığı sertifika fiyatı, AB'nin kendi ücretsiz tahsis düşümü öncesinde ton başına 82,32 avro (Avrupa Komisyonu). Bu yüzden İngiltere doğrulaması yalnızca marjinal bir ek maliyet getiriyor. DDP satıcılar tüm İngiltere satışlarını tek eşikte topluyor. Küçük İngiltere akışlarında ise varsayılan değer gerçekten daha ucuz olabilir: ürün ve hacim bazında karar verin.
AB SKDM, İngiltere SKDM ve TR ETS için tek veri sistemi
Üç rejim örtüşen veriyi farklı takvimlerle istiyor; TR ETS pilot tesislerinin ilk izleme metodolojisi planları için son gün 27 Ocak 2027 (bkz. Türkiye ETS hazırlığı). Üçü için de ürün düzeyinde çıktı veren tek bir tesis modeli kurun. Akreditasyon kapsamları izin veriyorsa doğrulayıcınızdan AB ve İngiltere gerekliliklerini tek saha ziyaretinde karşılamasını isteyin.
1 Ocak 2027'ye kadar yedi haftalık eylem listesi
- İngiliz müşterileri, teslim şekillerini ve her akıştaki ithalatçıyı listeleyin.
- Ürünleri İngiliz tarife kodlarıyla eşleştirin.
- Her kod için yoğunluğunuzu İngiltere varsayılan değeriyle karşılaştırın (HMRC tabloları, 16 Ekim 2026).
- Doğrulayıcınıza (ve TÜRKAK'a) İngiltere SKDM kapsamını ve 2027 planını sorun.
- İngiliz alıcılarla veri maddesi üzerinde anlaşın: ne, hangi formatta, 2028'de hangi tarihe kadar.
- Tesisiniz pilotta ise TR ETS izleme planınızla uyumlu ilerleyin.
- Satış ekibini bilgilendirin: İngiliz alıcılar SKDM dahil maliyeti çeyreklik oranlarla karşılaştıracak.
SKDM veri hazırlığı çalışmamız 2 ile 6 arasındaki adımları kapsıyor. Nerede durduğunuzu görmek için SKDM hazırlık testini yapın.
Neler hâlâ değişebilir?
İzlenmesi gereken iki konu var. Birincisi, HMRC ilk gerçek sektör oranlarını (1 Ocak–31 Mart 2027) 2026 sonundan önce yayımlayacak. Bu oranlar 2026'nın son çeyreğindeki ortalama İngiltere ETS ihale fiyatına dayanacağı için yukarıdaki örnek rakamlardan farklı olacak. İkincisi, basın haberlerine göre (Euronews, 6 Kasım 2026; Bloomberg, 8 Kasım 2026) İngiltere ve AB emisyon ticaret sistemlerini bağlama müzakerelerini tamamladı ya da tamamlamak üzere; duyurunun 20 Kasım'daki AB–İngiltere zirvesinde yapılması bekleniyor. Euronews'un gördüğü taslak metne göre bağlantı, AB ve İngiliz mallarını "her iki tarafın ilgili mevzuat ve usullerine tabi olarak" birbirlerinin SKDM'sinden muaf tutacak. Henüz kesinleşmiş ya da yürürlüğe girmiş bir şey yok: anlaşmanın iki tarafta da onaylanması gerekiyor, Bloomberg'e göre ayrı tarım-gıda ve gençlik hareketliliği anlaşmalarına bağlı ve muafiyet otomatik olmayacak. Gerçekleşirse İngiltere'ye satan AB'li üreticiler zamanla İngiltere SKDM'sinden kurtulabilir, Türk üreticiler ise kurtulamaz. Daha iyi veri, Türk ihracatçının kontrol edebildiği bir kaldıraç.
Sıkça sorulan sorular
Türk ihracatçı İngiltere SKDM'si için HMRC'ye kayıt olmak zorunda mı?
İthalatçı İngiliz müşterinizse hayır. İthalat beyannamesi sizin adınıza ya da sizin hesabınıza veriliyorsa (DDP satışlarda sık görülen durum), nerede yerleşik olursanız olun ithalatçı ve yükümlü sizsiniz. Bu durumda kendi İngiltere ithalatınızdaki SKDM mallarının değeri iki testten biriyle 50.000 sterline ulaştığında kayıt olmanız gerekir. Kayıt 1 Ocak 2028'de açılıyor; ilk yıl için son gün 31 Ocak 2028.
AB SKDM için doğrulanmış verilerimizi İngiltere'de kullanabilir miyiz?
Otomatik olarak hayır. İngiltere yöntemi AB ile büyük ölçüde birlikte çalışabilir tasarlandığı için aynı izleme verisi çoğu zaman iki rejimi de besleyebilir. Ama alıcınız fiili veri kullanmak isterse veri, takvim yılı bazında, İngiltere SKDM'si için akredite bir doğrulayıcı tarafından doğrulanmalı. Doğrulayıcınızın bu kapsama sahip olup olmadığını ya da alıp alamayacağını sorun.
İngiliz alıcıya hiç veri vermezsek ne olur?
İthalatçı HMRC'nin menşeden bağımsız varsayılan değerini kullanır ve o beyanı sonradan düzeltemez.
Hurda kapsamda mı?
Hayır. Alüminyum ve çelik hurdası kodları kapsam dışı.
TR ETS İngiltere'deki yükü azaltır mı?
Okumamıza göre 2027 ithalatı için hayır. Mahsup, fiilen ödenmesi gereken ve 2025 ya da 2026'yı kapsayan bir formla doğrulanmış bir karbon fiyatı gerektiriyor; TR ETS'de bu iki yılın hiçbiri için teslim yükümlülüğü yok. Ücretsiz tahsisler sıfır sayıldığı için sonraki yıllarda da mahsup sınırlı kalabilir.
Bilgiler 9 Kasım 2026 itibarıyla; HMRC rehber yayımlamaya devam ediyor. Bu yazı hukuki ya da vergisel danışmanlık değildir.
Bu notu saklayın
Bağlantıyı ve ilgili PDF’i e-postanıza gönderelim; sonra okuyun veya bir iş arkadaşınıza iletin.
Tarihler ve kaynaklar en son 9 Kasım 2026 tarihinde kontrol edildi. Genel bilgidir, hukuki görüş değildir.