Körfez'i konuşan yönetim kurullarında tartışma genellikle tek soruyla açılıyor: Dubai mi, Riyad mı? Bu, ilk sorulacak soru değil. Ülke seçimi sıralamada üçüncü ya da dördüncü karar. Bu yazıda kararların sırasını, her birini belirleyen kuralları ve sermaye bağlamadan önce yapılacak testleri ele alıyoruz.
Yanlış soru: "Hangi müşteri, hangi kanıt" yerine "hangi ülke"
Önce üç soruya cevap verin:
- İlk alıcı kim? Distribütör, perakende zinciri, sanayi kullanıcısı ya da kamu kurumu; her biri farklı bir giriş modeline işaret ediyor.
- İlk 90 gün neyi kanıtlamalı? Sizin fiyatınızda gerçek talep, işi yürütebilecek bir ortak ve ürününüz için net bir uygunluk yolu.
- Bunu kanıtlayacak en küçük taahhüt ne? Distribütör üzerinden yapılan bir sevkiyat, talep hakkında şirket lisansından daha fazlasını söyler.
Ülkeleri ancak bundan sonra karşılaştırın.
Beş giriş yolu
En hafiften en ağıra:
- Doğrudan ihracat: Yerel ithalatçıya satış. Maliyeti düşük, kontrolü az. Suudi ithalatçının ilgili faaliyet kodunu içeren ticari sicil kaydına (CR) ve sektör lisanslarına sahip olması gerekiyor (T.C. Ticaret Bakanlığı, Suudi Arabistan Pazar Bilgileri, 2026).
- Distribütör ya da acente: Ticaret Bakanlığı, ürünü sürekli ulaştırabilecek, teknik destek verebilecek ve yerel sorunları çözebilecek Suudi distribütörlerle çalışmayı tavsiye ediyor. Distribütörlük tüm ülke için münhasır ya da üç ana bölge (Cidde-Batı, Riyad-Orta, Dammam-Doğu) bazında verilebiliyor (Ticaret Bakanlığı, 2026).
- BAE'de serbest bölge şirketi: Serbest bölgelerde yabancı mülkiyet kısıtı yok (JAFZA ve DMCC internet siteleri).
- Ana karada (onshore) şirket ya da şube: BAE'de yabancı yatırımcı, stratejik etkisi olan faaliyetler dışında tüm şirket türlerinde tam mülkiyete sahip olabiliyor (BAE Ekonomi ve Turizm Bakanlığı). Bu faaliyetler 2021 tarihli 55 sayılı Bakanlar Kurulu Kararı'nda sayılıyor: savunma ve güvenlik, bankacılık, döviz büroları, finansman şirketleri ve sigorta, telekomünikasyon, para basımı, hac ve umre hizmetleri, Kuran kursları ve balıkçılık.
- Yerel ortak ya da ortak girişim: Faaliyet gerektirdiği için ya da bilinçli bir tercihle.
BAE test üssü, Suudi Arabistan ölçek pazarı
BAE genellikle kurulumun ve testin daha hızlı olduğu yer. DMCC kuruluşun "yaklaşık 10 iş günü" sürdüğünü söylüyor; bu bölgenin kendi beyanı (DMCC internet sitesi) ve yalnızca lisans sürecini kapsıyor; banka hesabı ve vizeler daha uzun sürer. Kurumlar vergisi, 1 Haziran 2023 ve sonrasında başlayan hesap dönemlerinde 375.000 dirheme kadar vergilendirilebilir gelirde %0, üzerinde %9 (116 sayılı 2022 Bakanlar Kurulu Kararı, md. 2-3). Son dört yılın en az ikisinde küresel geliri 750 milyon avro ve üzerinde olan çok uluslu gruplar ayrıca, 1 Ocak 2025 ve sonrasında başlayan hesap dönemlerinden itibaren, BAE'deki efektif vergi oranlarını %15'e tamamlayan yurt içi asgari tamamlayıcı vergi öder (2024 tarihli 142 sayılı Bakanlar Kurulu Kararı; BAE Maliye Bakanlığı).
Nitelikli Serbest Bölge Kişisi nitelikli gelirinde %0 öder; ancak ana karadaki müşterilere satışlar yalnızca belirli faaliyetlerde nitelikli sayılır. Mallarda bu genellikle, KDV açısından "belirlenmiş bölge" (Designated Zone) olan bir serbest bölgeden (ör. JAFZA) malı yeniden satan ya da işleyen müşteriye yapılan dağıtım anlamına geliyor (2025 tarihli 229 sayılı Bakanlık Kararı). DMCC bir serbest bölge, ancak belirlenmiş bölgeler listesinde yer almıyor (2017 tarihli 59 sayılı Bakanlar Kurulu Kararı ve değişiklikleri). Nitelikli olmayan gelir toplam gelirin %5'ini ya da 5 milyon dirhemi (hangisi düşükse) aşarsa %0 rejimi o yıl ve izleyen dört yıl için kaybediliyor (FTA, Serbest Bölge Kişileri rehberi). Ana karaya satışların çoğunda %5 KDV yine uygulanıyor.
Suudi Arabistan genellikle daha büyük pazar ama daha zor üs. Kararı üç kural belirliyor:
- Lisans değil kayıt. 16 Ağustos 2024'te yayımlanan Yatırım Kanunu, yayımından 180 gün sonra, Şubat 2025'te, Uygulama Yönetmeliği (1086/1446 sayılı Bakanlık Kararı) ile birlikte yürürlüğe girdi ve eski Yabancı Yatırım Kanunu'nu yürürlükten kaldırdı (md. 16; Uzmanlar Kurulu). Yabancı yatırımcı artık yatırım yapmadan önce Yatırım Bakanlığı'na (MISA) kayıt oluyor (md. 7). Bazı faaliyetler yabancı yatırımcıya yasak ya da kısıtlı (md. 8). Ticaret Bakanlığı'nın 2026 rehberinde hâlâ "MISA lisanslı yerel şirket" ifadesi geçiyor; güncel terim "kayıt".
- %100 yabancı sermayeli ticaret şirketi sermaye yoğun. MISA'ya göre %100 yabancı ticari faaliyet için asgari sermaye 30.000.000 riyal ve en az üç bölgesel ya da küresel pazarda varlık şartı var. Buna ek olarak beş yılda en az 300 milyon riyal (30 milyon riyallik sermaye dahil) ya da 200 milyon riyal artı yerel üretim, Ar-Ge veya lojistik şartları düzeyinde yatırım isteniyor. Suudi ortağın en az %25 pay aldığı ticari faaliyette asgari sermaye 26.666.667 riyal (MISA, Yatırımcı Rehberi, 13. baskı, Şubat 2026). MISA, ayrıntılı beş yıllık iş planı sunan başvurularda bu tutarlarda esneklik sinyali veriyor (Deloitte, Mayıs 2026); bu rakamları nihai değil, başlangıç pozisyonu olarak okuyun. Ticaret Bakanlığı da aynı 30 milyon riyallik eşiği distribütör tavsiyesinin gerekçesi olarak gösteriyor (Ticaret Bakanlığı, 2026).
- Vergi. Suudi bir şirketin Suudi ve KİK vatandaşı olmayan ortaklara düşen kârı %20 gelir vergisine tabi; Suudi ve KİK ortaklarına düşen pay ise zekât matrahı üzerinden %2,5 zekât öder. KDV %15 (ZATCA). Karma ortaklıkta ikisi birlikte uygulanır.
Bölgesel merkez (RHQ). 1 Ocak 2024'ten bu yana Suudi kamu kurumları, Orta Doğu ve Kuzey Afrika bölgesel merkezini Krallık dışında tutan ve MISA'nın listesinde yer alan yabancı şirketlerle ancak kısıtlı koşullarda sözleşme yapabiliyor. Kısıtlama bu şirketlerin ürün ve hizmetleri için çalışan acente, distribütör ve tedarikçilerini de kapsıyor (Bakanlar Kurulu'nun 1445H tarihli 461 sayılı Kararı, md. 1, 3 ve 5). Tahmini bedeli 1 milyon riyal veya altındaki işler ile Suudi Arabistan dışında yürütülen işler kapsam dışı (md. 4). Açık ihalelerde listedeki şirketin teklifi ancak teknik olarak kabul edilebilir tek teklifse ya da teknik açıdan en iyi teklif olup ikinci en iyi tekliften en az %25 ucuzsa kabul edilebiliyor (md. 6). Kamu kurumları belirli bir proje ya da süre için istisna komitesine de başvurabiliyor (md. 9–10).
RHQ için Suudi Arabistan'da ayrı bir tüzel kişilik (şirket ya da kayıtlı şube), grubun Suudi Arabistan ve ana merkez ülkesi dışında en az iki ülkede varlığı, bir yıl içinde en az 15 tam zamanlı çalışan ve RHQ faaliyetleri dışında gelir getiren ticari faaliyet yürütmeme şartları aranıyor (MISA, Şartlar ve Koşullar; Yatırımcı Rehberi, 13. baskı). Karşılığında uygun faaliyetlerden elde edilen uygun gelirde %0 gelir vergisi ve yurt dışı mukimlere yapılan belirli ödemelerde %0 stopaj, 30 yıl süreyle ve yenilenebilir şekilde uygulanıyor (ZATCA, RHQ rehberi, 2. sürüm, Mayıs 2026). Türk şirketlerinin çoğu için RHQ bir giriş adımı değil. Ancak bir tuzağa dikkat: Bölgesel merkezinizi Dubai'de kurar ve listeye girerseniz, Suudi distribütörünüzün ürünlerinizi kamu alıcılarına satışı da kısıtlamaya takılabilir.
"BAE'yi test üssü yapmak bana iki pazarda da kaybettirir mi?"
Şüpheci bir CEO bunu açıkça soracaktır: Dubai'deki bir üs, 1 milyon riyalin üzerindeki kamu sözleşmelerinde hem beni hem Suudi distribütörümü kısıtlayabilir; DMCC şirketi de ana karadaki satışlarımda %0'dan yararlanamayabilir. Dürüst cevap: Kaybettirebilir, ama yalnızca önceden test edebileceğiniz belirli koşullarda.
Suudi Arabistan'da kaybettirir: Hedef alıcılarınız 1 milyon riyalin üzerindeki sözleşmelerde Suudi kamu kurumlarıysa, BAE şirketiniz MENA bölgesel merkeziniz işlevini görüyorsa ve şirketiniz MISA'nın listesindeyse. Kural özel alıcıları değil, kamu kurumlarını (bakanlıklar, kamu kuruluşları ve devletin kurduğu kâr amacı gütmeyen kuruluşlar) bağlıyor. Devlete ait şirketlere ya da dev proje geliştiricilerine satıyorsanız benzer tedarikçi kuralları uygulayıp uygulamadıklarını sorun.
BAE'de kaybettirir: Serbest bölge şirketinizin gelirinin %5'inden fazlası ya da 5 milyon dirhemden fazlası nitelikli olmayan kaynaklardan, örneğin nitelikli olmayan bir bölgeden ya da faaliyetten ana karadaki müşterilere yapılan mal satışlarından geliyorsa. Bu sınır aşılırsa şirket o yıl ve izleyen dört yıl için %0 rejimini kaybeder ve standart kurallarla (375.000 dirhemin üzerinde %9) vergilendirilir. Ana kara satışlarının çoğunda %5 KDV yine de uygulanır.
Nasıl yapılandırılır:
- Suudi kamu alıcıları ana işinizse, bir BAE şirketini bölgesel merkeziniz yapmadan önce RHQ kuralını test edin. Bir BAE satış ofisinin bölgesel merkez sayılıp sayılmadığı hukuki danışmanlık konusu; MISA'nın listesi üç ayda bir güncellenip kamu kurumlarına dağıtılıyor (md. 5); listede olup olmadığınızı Suudi alıcınıza ya da hukuk danışmanınıza sorun. Alternatifler Suudi RHQ, yukarıdaki dar koşullarla teklif vermek (kabul edilebilir tek teklif ya da en az %25 ucuz en iyi teknik teklif) ya da kamu alıcısından istisna başvurusu yapmasını istemek (md. 9–10).
- BAE ana karasına mal satışında belirlenmiş bölgeden dağıtım modelini, ana kara şirketini ya da BAE'li bir distribütörü karşılaştırın.
- İki pazarın kuralları da uymuyorsa BAE üssünü atlayın ve doğrudan Suudi distribütörle başlayın.
Yerel ortak: hukuki zorunluluk değil, stratejik tercih
BAE'de yerel hissedar, stratejik etkisi olan faaliyetler dışında genellikle tercih. Suudi Arabistan'da ortak çoğu zaman pratik yol: Kanun her durumda istemiyor, ama %100 yabancı ticaret eşikleri yüksek ve alıcılar yerel bir muhatap bekliyor.
Ortağı getirdiği şey için seçin: kendi başınıza ulaşamayacağınız alıcılara erişim, uygulama (depolama, satış sonrası hizmet, yedek parça; Ticaret Bakanlığı'na göre Suudi alıcılar fiziksel varlığı, sorun çıktığında muhatap bulunacağının işareti olarak görüyor) ve mevzuat işleri.
Kendinizi baştan koruyun. Markanızı Suudi Arabistan'da Türkiye'deki şirketiniz adına, Suudi Arabistan'da lisanslı bir marka vekili aracılığıyla, tasdikli vekâletnameyle tescil ettirin. Ön izin gerektiren ürünlerde (gıda, ilaç, tıbbi cihaz) izinleri kendi adınıza alın; böylece distribütör değiştirdiğinizde kayıtlarınız yarı yolda kalmaz (Ticaret Bakanlığı, 2026).
İlişkiye dayalı ve kamu kaynaklı satın alma
Suudi alıcılar yüz yüze tanıdıkları ya da güvendikleri biri aracılığıyla tanıştıkları kişilerle iş yapmayı tercih ediyor; bu yüzden en önemli giriş faaliyeti fuar katılımı ve fuarlar e-postadan genellikle daha verimli (Ticaret Bakanlığı, 2026).
Kamu ihaleleri Etimad platformunda duyuruluyor. Yerli katkı en çok Aramco'da ve savunmada belirleyici. Aramco'nun iktva programı 2026 başında tedarikinde %70 yerli katkıya ulaştı ve 2030 için %75 hedefliyor (Aramco, Şubat 2026); savunmada ulusal hedef, 2030'a kadar askerî harcamaların %50'sinden fazlasını yerelleştirmek; 2025 sonunda oran %27,3'tü (GAMI). Bunlar her ihale için sabit bir kural değil, program düzeyinde rakamlar; her ihalenin yerli katkı şartlarını ayrıca kontrol edin.
Ürün uygunluğu ve evrak işleri: erkenden
- SABER (SASO'nun platformu): Teknik düzenlemeye tabi ürünler için kayıt zorunlu; kayıt ithalatçının ya da yerel satıcının yükümlülüğü (Ticaret Bakanlığı, 2026; saber.sa).
- SFDA: Gıda, ilaç, kozmetik ve tıbbi cihazlardan sorumlu. Helal sertifikaları SFDA'nın tanıdığı kuruluşlardan alınmalı; SMIIC standartlarına göre düzenlenen helal sertifikaları kabul edilmiyor (Ticaret Bakanlığı, 2026).
- Belge tasdiki: MISA kaydı için yabancı şirketin ticaret sicil kaydı ve son yıl mali tabloları Suudi büyükelçiliği tasdikli olarak isteniyor (MISA, Yatırımcı Rehberi, 13. baskı).
- Arapça etiket: Ürününüze ilişkin SASO ya da SFDA teknik düzenlemesini kontrol edin; etiket kuralları ürüne göre değişiyor.
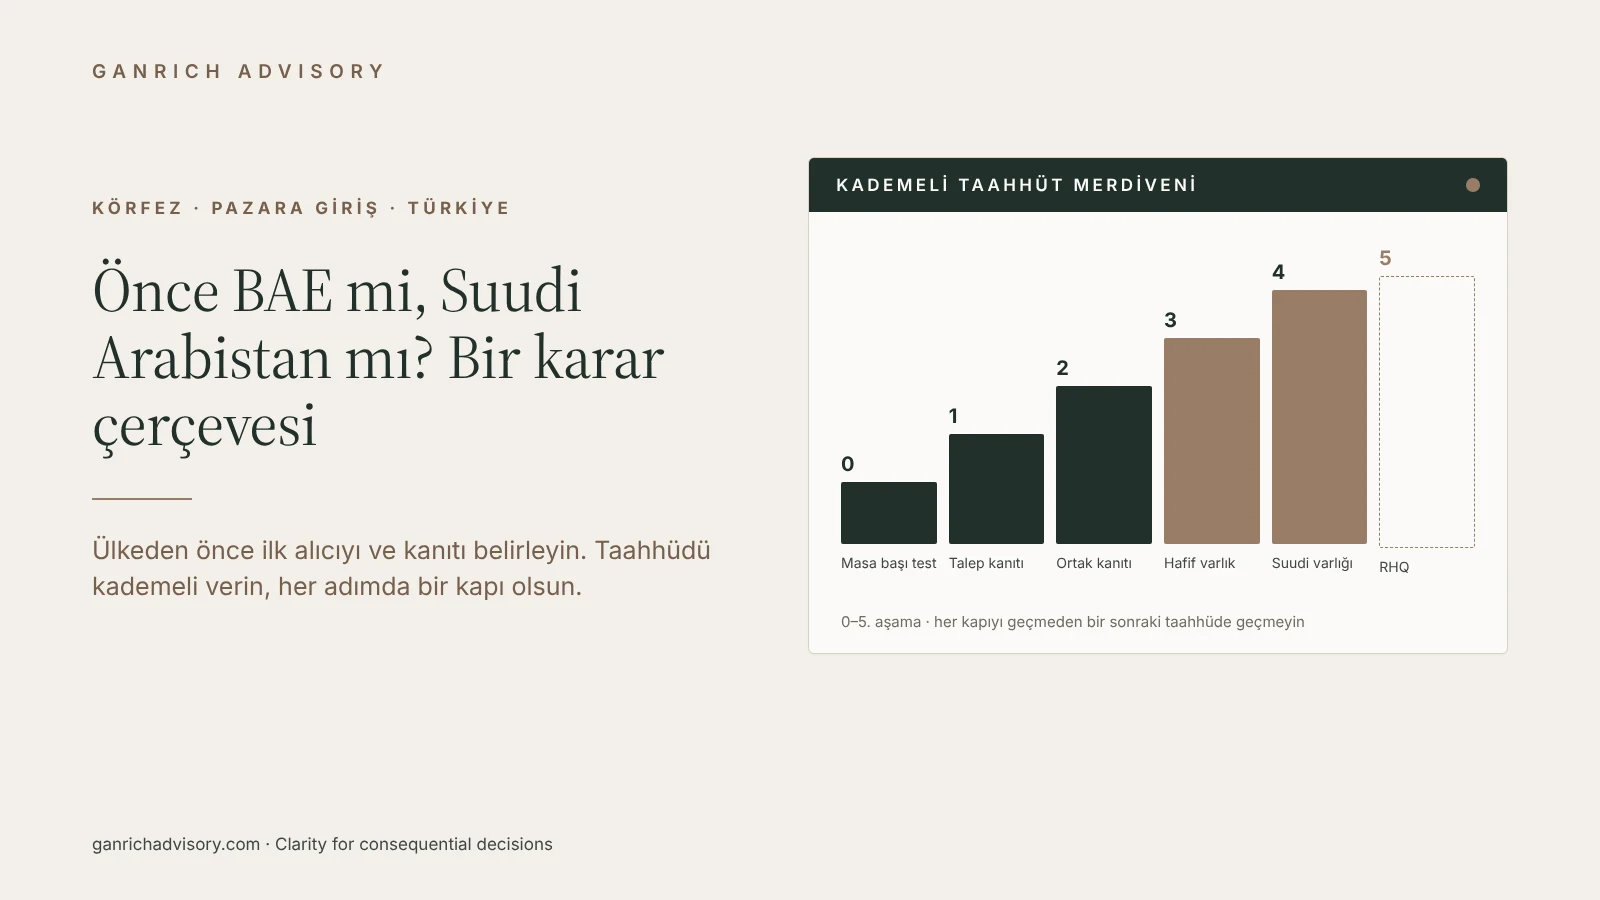
Kademeli taahhüt merdiveni ve devam/dur kapıları
| Aşama | Taahhüt | Bir sonraki aşamaya geçmeden önce aşılması gereken kapı |
|---|---|---|
| 0. Masa başı test | Ürün bazında uygunluk haritası; hedef alıcı listesi | Ürün kaydedilebiliyor; faaliyet yasak listede değil |
| 1. Talep kanıtı | Fuar ziyareti; numune; distribütör üzerinden ilk siparişler | Hedef marjda tekrar eden sipariş |
| 2. Ortak kanıtı | Performans hedefli distribütörlük sözleşmesi; marka ve izinler kendi adınıza | Ortak iki-üç çeyrek hedefleri tutturuyor |
| 3. Hafif varlık | Bölgesel satış ve hizmet için BAE serbest bölge ya da ana kara şirketi | Bölgesel gelir sabit maliyeti karşılıyor; RHQ ve serbest bölge testleri geçildi |
| 4. Suudi varlığı | MISA kaydı; tek başına ya da ortakla Suudi şirketi | Suudi geliri, yerli katkı ya da kamu alıcısı bunu gerektiriyor |
| 5. RHQ | Yalnızca kamu sözleşmeleri ana işse | 1 milyon riyalin üzerindeki kamu sözleşmeleri ana iş ve iş planı RHQ'nun gerçek faaliyet şartlarını (15 çalışan, 3 üst düzey yönetici) karşılıyor |
Bu, pazara giriş bir taahhütler dizisidir yaklaşımımızın mantığı ve pazara giriş çalışmalarımızın özü. Giriş modelleri için: pazara giriş modeli. İki yönlü sermaye akışının Körfezli ortaklarla görüşmeleri nasıl değiştirdiğini Türkiye–Körfez sermaye koridoru yazımızda ele aldık.
Sıkça sorulan sorular
Satış yapmak için yerel şirket kurmam gerekir mi?
Hayır. İthalatçı ya da distribütör üzerinden satabilirsiniz. Şirket; ithalat yapmanız, stok tutmanız, yerel fatura kesmeniz ya da yerel varlık isteyen kamu ihalelerine girmeniz gerektiğinde zorunlu hâle geliyor.
BAE'deki %9 kurumlar vergisi serbest bölge şirketi için ne anlama geliyor?
Nitelikli Serbest Bölge Kişisi nitelikli gelirinde %0, diğer vergilendirilebilir gelirinde ise 375.000 dirhemlik %0 dilimi olmadan %9 öder. Nitelikli olmayan gelir toplam gelirin %5'ini ya da 5 milyon dirhemi (hangisi düşükse) aşarsa %0 rejimi beş vergi dönemi için kaybedilir. Şirketlerin çoğu bu kurala ana kara satışlarında takılır; bölge seçmeden önce bunları bir vergi danışmanıyla modelleyin. Genel bilgidir, vergi danışmanlığı değildir; kurallar değişebilir ve somut duruma göre farklılaşır.
Sonraki adım
Körfez senaryonuzu bu kapılarla Pazara Giriş Pusulası ile test edin. Diğer araçlar Karar Laboratuvarı'nda, hizmetlerimiz Çözümler sayfasında.
Bilgiler 9 Kasım 2026 itibarıyla. Kurallar faaliyete ve emirliğe göre değişir; bu yazı hukuki ya da vergisel danışmanlık değildir.
Bu notu saklayın
Bağlantıyı e-postanıza gönderelim; sonra okuyun veya bir iş arkadaşınıza iletin.
Tarihler ve kaynaklar en son 9 Kasım 2026 tarihinde kontrol edildi. Genel bilgidir, hukuki görüş değildir.